医療機関の受付や職場の健康診断で、ふと隣の人が差し出した保険証が目に入り、「自分と色が違う」「青や緑、ピンクがあるのはなぜだろう」と気になった経験はないでしょうか。SNSやネット掲示板では古くから「保険証の色で持ち主の年収や社会的ランクがわかる」「ゴールド免許のような上位階級カードが存在する」といった言説がまことしやかに囁かれてきました。
医療保険制度のデジタル化が進み、マイナ保険証や資格確認書の運用が定着した2026年現在においても、この「保険証の色」にまつわる疑問や都市伝説は消え去っていません。厚生労働省の公開資料や医療機関の受付現場への取材データを基に、色の違いが生じる物理的・制度的メカニズムと、根拠なき「格差神話」の正体を詳らかにします。
【真相解明】保険証の色の違いは年収やランクの格差?ネットの噂を徹底検証
「青色の保険証は一流企業勤務で高年収」「緑やオレンジは低所得層向け」――インターネット上では、クレジットカードのステータス制度になぞらえた保険証色格差の噂が定期的に話題にのぼります。中には知恵袋などで「彼の保険証がピンク色だったが、将来的に大丈夫か」といった深刻な相談が投稿される事例すら見受けられます。
結論から明言すれば、公的医療保険において保険証ランク年収の真相は完全な虚構であり、都市伝説に過ぎません。厚生労働省が管掌する日本の国民皆保険制度は、日本国憲法第25条の理念に基づき「すべての国民が等しく医療を受けられること」を大原則として設計されています。所得の多寡によって保険証の券面カラーを階級分けするような差別的運用は、制度の根幹からしてあり得ない措置です。
では、なぜこのような奇妙な俗説が生まれたのでしょうか。背景には、クレジットカードのような民間金融商品における「一般=シルバー・青」「上位=ゴールド・ブラック」というカラーマーケティングの刷り込みがあります。加えて、後述する「保険証の発行元」が企業の規模や公務員といった所属組織と連動しているため、加入者の平均年収の統計的差異が「券面の色そのものが年収を反映している」と誤認・歪曲されて拡散したのが実態です。
保険証の色が違う理由|発行元(保険者)と更新年度による決定的な違い
手元にある保険証の色が違う理由は、極めて事務的かつ合理的な2つの要因に集約されます。それは「どの公的医療保険に加入しているか(保険者の種別)」と「偽造防止および有効期限の判別」です。
日本国内には約3,000に及ぶ「保険者(医療保険の運営主体)」が存在します。公的医療保険の枠組みは大きく分かれており、それぞれが独自のデザインやカラーを採用してきました。
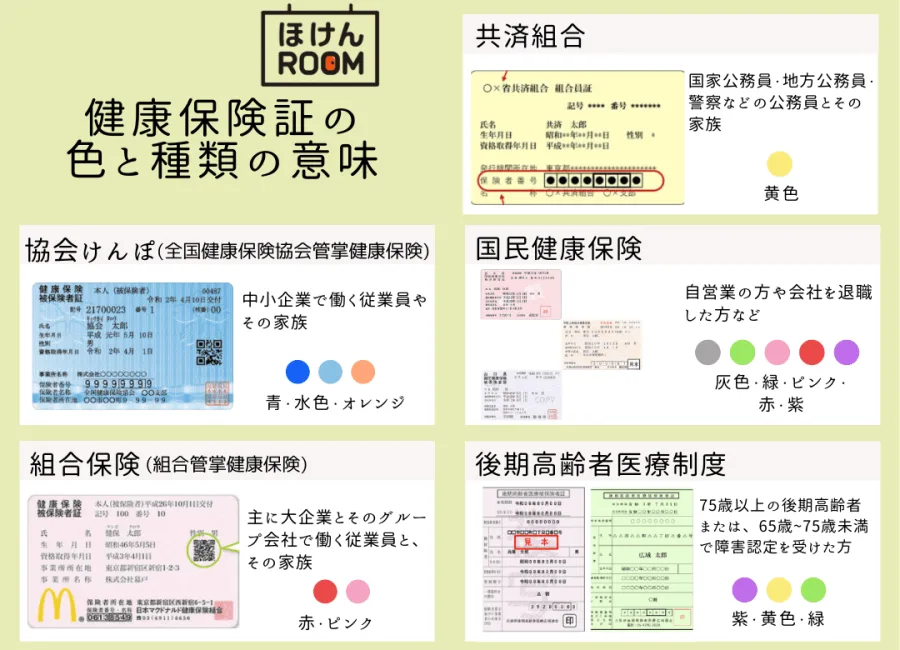
第一に、中小企業の会社員とその扶養家族が加入する協会けんぽ保険証の色は、全国健康保険協会が発足した当初から長らく淡い水色(青系)が標準として採用されてきました。加入者数が約4,000万人と国内最大規模を誇るため、「青系の保険証=最も一般的な会社員」という印象が広く定着する要因となったのです。
第二に、大企業が単独または共同で設立する組合健保色一覧を確認すると、そのバリエーションは実に多彩です。約1,380存在する健康保険組合は、カードの色彩やレイアウトを各組合の理事会で自由に決定できます。コーポレートカラーに合わせて若草色(緑系)を採用する企業もあれば、視認性を重視してピンク、橙色、薄紫などを選定する組合もあります。大企業の正社員であっても、所属する健保組合がピンクを指定していれば、手元の保険証はピンク色になります。
第三に、公務員や私立学校教職員が加入する共済組合保険証種類では、かつて緑色や黄色、青色のカードが多く用いられてきました。国家公務員共済、地方公務員共済、公立学校共済など、管轄組織ごとの識別用として落ち着いたトーンの色調が選ばれる傾向があります。
そして最も頻繁に色が変わるのが、自営業者やフリーランス、無職の方が加入する国民健康保険(国保)です。会社員が入る社保と国保の違いとして最も特徴的なのが、この更新サイクルにあります。国保は市区町村が保険者となっており、原則として1〜2年ごとに更新を迎えます。その際、国民健康保険証更新色変更が行われ、前年度が「うぐいす色」であれば今年度は「桜色」、翌年度は「藤色」といった具合に毎年ガラリと切り替えられます。これは医療機関の窓口において、期限切れの失効保険証が誤って提示された際、受付スタッフが一瞬で目視確認できるようにするための実務上の知恵です。
【データ比較】ひと目でわかる!保険制度の種類・色分け・特徴一覧
国内に存在する主要な保険者ごとの特徴、採用されている主な色、そして制度上の基準について、客観的な比較データを整理しました。
| 保険制度の種別 | 主な加入対象者 | 一般的な色・更新サイクル | 編集部の見解・評価 |
|---|---|---|---|
| 協会けんぽ (全国健康保険協会) |
主に中小企業の従業員とその扶養家族(約4,000万人) | 水色・青系 原則更新なし(退職まで有効) |
民間被用者の最大勢力。水色がデファクトスタンダードとして定着した元祖。 |
| 組合健保 (単一・総合健保) |
大手企業グループ、同業種連合の社員(約2,800万人) | ピンク・緑・オレンジ・青など多彩 組合ごとに任意設定 |
企業カラーを反映した個性的な券面が多い。高年収層でも暖色系カードは普通に存在する。 |
| 国民健康保険 (市区町村国保) |
自営業、農業、フリーランス、退職者など(約2,500万人) | 年度ごとに変更(赤、緑、黄、紫等) 1〜2年ごとの定期更新 |
誤使用・回収漏れを防ぐため毎年更新。同一人物でも年度ごとに色が頻繁に変わる。 |
| 共済組合 (国家・地方・私学) |
国家公務員、地方公務員、教職員等(約850万人) | 緑・黄・青など落ち着いた色 原則更新なし |
公務員特有の安定感を象徴するが、色自体は単なる組織別のフォーマットに過ぎない。 |
| 後期高齢者医療 (広域連合) |
75歳以上のすべての高齢者(約1,900万人) | 薄緑・藤色・クリーム色など 毎年8月更新で色変更 |
負担割合(1割〜3割)の確認が主目的。見守りやすさ・視認性重視の淡い色彩設計。 |
この保険証色分け詳細まとめが示す通り、色のバリエーションは「どの制度に属しているか」と「管理上の都合」から生まれたものに他ならず、個人の所得水準でカードが着色される仕組みはどこにも存在しません。
【実態検証】医療現場・SNSの生の声と「保険者番号」に隠された本当の情報
「病院の受付スタッフは、保険証の色を見て患者の年収や対応を変えているのではないか」といった勘繰りもネット上では散見されます。しかし、都内の総合病院やクリニックの医療事務担当者へのヒアリング取材を行うと、現場の視点は全く異なる次元にあることがわかります。
取材に応じたベテラン医療事務員は次のように証言します。「受付で保険証を見る際、スタッフが瞬時に確認しているのは『有効期限』と『受給資格の種別(国保か社保か、高齢者医療か)』だけです。国保であれば『今年度の色と合っているか』をパッと見で判別し、期限切れのトラブルを未然に防ぐために色を活用しています。患者さんの収入額を詮索する暇など受付の混雑時には1秒もありません」。
一方で、保険証には色よりも遥かに雄弁に所属組織を語るコードが存在します。それが券面下部に記載されている保険者番号の仕組みです。
保険者番号は、社保であれば8桁、国保であれば6桁の数字で構成されています。特に注目されるのが、頭の2桁で示される「法別番号」です。
- 01:全国健康保険協会(協会けんぽ)
- 02:船員保険
- 06:組合管掌健康保険(大企業健保)
- 31〜34:共済組合(国家公務員・地方公務員・警察・教職員)
- 67:国民健康保険組合(医師・弁護士・土木などの職域国保)
一般に知られていない盲点とネットの誤解|なぜ「色格差神話」が生まれたのか?
事実無根であるにもかかわらず、なぜ日本社会において「保険証の色格差」という言説がこれほど長く生命力を保ち続けてきたのでしょうか。ここには、日本特有の社会心理と記号消費の力学が深く関わっています。
社会学や大衆心理の観点から分析すると、日本人は所属組織(企業や官公庁)を自己のアイデンティティや社会的信用の拠り所とする傾向が極めて強いと指摘されます。終身雇用と年功序列が一般的だった時代から、「大企業の健保組合証」や「公務員の共済組合員証」を持つことは、そのまま「生活の安定」や「信用力」の証明書として機能してきました。
そこに加わったのが、クレジットカード業界が作り上げた「カラーによるヒエラルキー構造」の無意識な投影です。ゴールドカード、プラチナカード、ブラックカードといったランク制度が広く認知された結果、公的な身分証である保険証の多様な色に対しても、「何らかの上位互換や下位互換があるはずだ」と無意識に意味付けを行ってしまったのです。
現実に起きている事象を見れば、赤字続きの組合健保が保険料率を引き上げざるを得なかったり、逆に平均年齢が若いベンチャー企業の健保が手厚い付加給付を提供していたりと、企業健保の内情は千差万別です。券面の色だけで勝ち組・負け組を論じること自体が、制度の構造を無視したナンセンスな思考停止と言わざるを得ません。
【2026年最新】マイナ保険証完全移行と「資格確認書」の色・運用実態
2024年12月2日をもって、従来の紙やプラスチック製健康保険証の新規発行は完全に終了しました。最大1年間の経過措置期間を経て迎えた2026年現在、公的医療保険の受療スタイルは劇的な構造転換を完了しています。
現在、医療機関を受診する際の標準はマイナ保険証移行と現在の主流形態であるマイナンバーカードです。マイナンバーカードを利用する場合、ICチップ内の電子証明書を用いてオンライン資格確認を行うため、券面のデザインや色はすべての国民で一律(白を基調とした公的個人認証カード様式)に統一されています。これにより、物理的な保険証の色を巡る議論そのものが過去の遺物となりつつあります。
しかし、ここで新たな注目を集めているのが資格確認書の色と発行経緯です。マイナンバーカードを保有していない方や、カードを持っていても保険証利用登録を行っていない方、あるいは紛失等で再発行中の方に対しては、医療アクセスを保障するため各保険者から「資格確認書」が無償で職権交付されています。
この資格確認書は、従来の保険証と同様に紙やプラスチックカードの形態をとっており、ここでも「発行元による色の違い」が再び発生しています。 国保が交付する資格確認書は従前と同様に年度ごとの視認性確保のために自治体ごとのカラーリングが施されており、協会けんぽや健保組合の資格確認書も、それぞれのシステム仕様に応じた色調が採用されています。形態が「保険証」から「資格確認書」へと変わっても、現場の識別・管理業務が存在する限り、券面の色分けという実務的工夫は形を変えて生き残り続けています。
【プロの結論】公的保障の本質を見失わないためのリテラシー保険証や資格確認書の色を巡る詮索に囚われることは、公的医療保険制度の真価を見誤るリスクを孕んでいます。ここで改めて確認すべきは、持っているカードの色が何色であっても、私たちが享受できる医療アクセスの権利は完全に平等であるという点です。
日本の保険診療において、窓口負担割合は年齢と法によって定められた所得基準(義務教育就学前は2割、現役世代は3割、70〜74歳は2割・現役並み所得者は3割、75歳以上は1割・一定以上所得者は2割・現役並み所得者は3割)によってのみ厳格に決定されます。水色のカードを出そうが、ピンクや黄色のカードを出そうが、受ける医療行為の質や診療報酬点数、自己負担額が変わることは1円たりともありません。
重要なのは、券面の色という外面的な記号に惑わされることではなく、高額療養費制度や傷病手当金、出産育児一時金といった、各制度が内包するセーフティネットの恩恵を正しく理解し、万一の際に使いこなす知識を持つことです。表面的な色の違いに一喜一憂するのではなく、制度の本質に目を向ける姿勢こそが、スマートな読者に求められる情報リテラシーです。
【保険証の色の違い】に関するよくある質問(FAQ)
Q1:同じ家族なのに妻と夫、あるいは親と子で保険証の色が違うのはなぜですか?
A1:それぞれが加入している公的医療保険の「保険者」が異なるためです。例えば、夫が中小企業勤務で「協会けんぽ(水色)」に加入し、妻が自営業で世帯主として「国民健康保険(緑色やピンクなど自治体の色)」に加入している場合、夫婦で色が異なります。また、大企業の健保組合に勤める親の扶養から外れ、子どもが独立して就職したり国保に加入したりした場合も券面の色が変わります。
Q2:会社の保険証の色が途中で変わりました。年収が変動したのでしょうか?
A2:年収の変動による色変更ではありません。勤務先が加入している健康保険組合がカードの偽造防止・リニューアルのために一斉にデザインを改定したか、あるいは会社の業績や統廃合に伴って別の健康保険組合へ編入された可能性が考えられます。個人の昇給や降格によって個別に保険証の色が差し替えられる制度は存在しません。
Q3:2026年現在、従来の紙・プラスチック保険証はもう使えないのですか?
A3:2024年12月2日の新規発行停止に伴う最長1年間の有効経過措置は満了を迎えており、原則として従来の健康保険証は失効しています。現在は「マイナ保険証」を利用するか、マイナ保険証をお持ちでない方に交付されている「資格確認書」を提示して受診する運用となっています。手元にある古い保険証の取り扱いについては、お住まいの自治体や勤務先の保険担当部署の案内に従ってください。
保険証の青、緑、ピンク、オレンジといった色の違いは、保険者の識別や誤使用防止という極めて実務的な理由によるものであり、個人の年収や社会的な階級とは何一つ関係がありませんでした。クレジットカードのランク意識や所属企業への過剰なステータス意識が生み出した「格差の噂」は、根拠のない幻影に過ぎません。
医療DXが進展し、マイナ保険証や資格確認書が定着した2026年の今、物理的なカードの色を気に揉む時代は終わりを告げようとしています。表面的な券面の色彩に惑わされることなく、世界に誇る日本の国民皆保険制度が提供する確かな保障と権利を正しく認識し、日々の健康管理と医療の現場に役立ててください。